


Ricetrasmettitori 1.6T: tendenze di mercato, fattori trainanti e opportunità future
Autore Moore
Data 04/17/2026

Con la continua crescita dei modelli di IA e machine learning, aumenta la necessità di connessioni ad alta velocità nei data center. Prendiamo ad esempio NVIDIA GB200 NVL72. Il throughput di una singola GPU è di quasi 800 miliardi di bit al secondo, il che mette molta più pressione sulla rete.
Con così tanta attività, le strutture di rete tradizionali spesso non riescono a gestire in modo affidabile interazioni di dati su larga scala. Se la larghezza di banda non riesce a tenere il passo con la crescita della potenza di calcolo, può causare un collo di bottiglia, rallentando l'efficienza. Anche la larghezza di banda della rete deve essere aumentata. Ciò rende più semplice utilizzare soluzioni di connessione più veloci, come 1.6T.
Fattori trainanti per lo sviluppo di 1.6T
Con la continua espansione dei modelli su larga scala e dei data center hyperscale, i prodotti correlati a 1.6T stanno vivendo una significativa finestra di crescita. Tra questi, i moduli ottici 1.6T stanno gradualmente diventando un componente chiave dell'infrastruttura di calcolo di nuova generazione. Il loro sviluppo non è guidato da un singolo fattore, ma piuttosto da una combinazione di fattori.
Aumento della domanda di potenza di calcolo per l'IA
Gli scenari di training e inferenza su larga scala innalzano costantemente la soglia di potenza di calcolo, aumentando così la domanda di larghezza di banda di rete. Prendendo come esempio i server AI di nuova generazione, la domanda di interconnessioni ottiche ad alta velocità in un singolo sistema ha raggiunto un livello elevato. Ad esempio, un server NVIDIA GB200 in configurazioni estreme può richiedere decine di moduli ottici 1.6T. Questa scala di implementazione traina direttamente la filiera industriale.
Aggiornamenti continui nell'architettura dei data center
I fornitori cloud continuano a investire di più nei data center AI, il che sta portando l'architettura di rete complessiva a utilizzare più larghezza di banda. Con il progredire della tecnologia, moduli ottici 1.6T stanno diventando componenti essenziali, soprattutto nei cluster AI su larga scala e negli aggiornamenti di rete.
Il mercato sta entrando in una fase di crescita accelerata
Da una prospettiva di mercato, la scala complessiva dei moduli ottici per la comunicazione dati è entrata in una fase di crescita. Le dimensioni del mercato globale hanno continuato a espandersi negli ultimi anni e si prevede che manterranno un elevato tasso di crescita nei prossimi anni. In particolare nel settore 1.6T, anche la domanda sta aumentando rapidamente e si prevede che raggiungerà milioni nel breve termine, con un valore di mercato in crescita parallelamente. In alcuni modelli previsionali, questa scala potrebbe persino espandersi ulteriormente, dimostrando un forte potenziale di crescita.
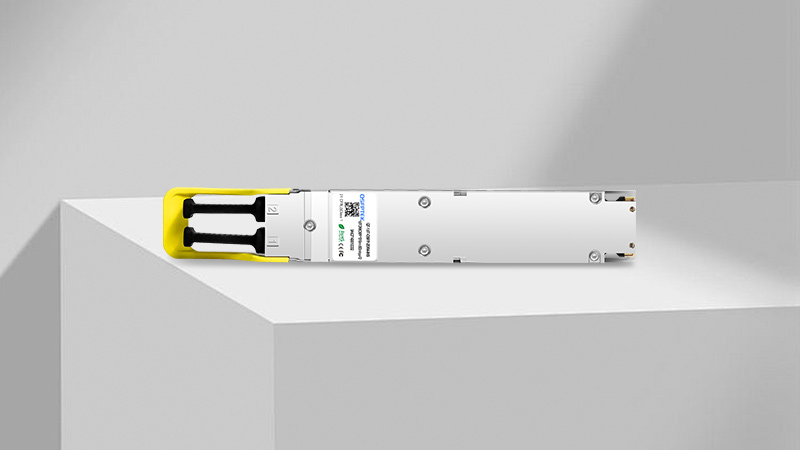
Panoramica della tecnologia 1.6T
AI, machine learning e calcolo ad alte prestazioni stanno spingendo continuamente i limiti dei requisiti di larghezza di banda e latenza. Di conseguenza, l'interconnessione 1.6T si è evoluta da un "aggiornamento opzionale" a una chiara direzione evolutiva. Tuttavia, il raddoppio della larghezza di banda esercita anche una nuova pressione sul consumo energetico, sulla dissipazione del calore e sull'integrazione dei dispositivi.
Velocità e metodi di modulazione
Da una prospettiva dei parametri di base, 1.6T corrisponde a una larghezza di banda totale di 1600Gbps. Attualmente, l'approccio di implementazione mainstream ruota attorno a 200G per canale, utilizzando 8 percorsi paralleli per ottenere lo splicing della larghezza di banda complessiva (8×200G). Ciò significa anche che 200G/lane sta diventando un nodo tecnologico chiave in questa fase.
Fattori di forma del packaging
I fattori di forma dei moduli variano significativamente. Le dimensioni maggiori di OSFP-XD gli offrono maggiore margine nella dissipazione del calore e nella progettazione strutturale, consentendo DSP e motori ottici più complessi. Attualmente occupa una posizione mainstream ed è la soluzione migliore per affrontare i problemi di elevato consumo energetico introdotti da 1.6T.
In confronto, QSFP-DD fatica a questa velocità. Limitato dalle sue dimensioni, ha un margine ridotto in termini di consumo energetico e dissipazione del calore, ed è attualmente esplorato principalmente in alcuni scenari a breve distanza, con prospettive applicative complessive che rimangono alquanto incerte.
Evoluzione delle roadmap della tecnologia ottica
Negli scenari di trasmissione a media e lunga distanza, le soluzioni monomodali rimangono predominanti, con tecnologie chiave focalizzate principalmente sulla scelta tra EML e fotonica del silicio (SiPh). EML, in quanto soluzione più matura, presenta vantaggi in termini di stabilità, mentre la fotonica del silicio offre un maggiore potenziale in termini di integrazione, consumo energetico e potenziale controllo dei costi, diventando così un'area chiave di investimento per i principali produttori.
Nel frattempo, anche la tecnologia sta migliorando. Alcune di queste tecnologie sono LPO (Linear Direct-Drive Optical Module) e CPO (Co-Packaged Optics). L'LPO ha già iniziato a passare dalla teoria alla pratica, mentre il CPO è ancora nelle fasi iniziali e si prevede che entrerà gradualmente nei programmi pilota nei prossimi anni. È chiaro che queste tecnologie sono progettate per affrontare il cruciale equilibrio tra consumo energetico e larghezza di banda nell'era 1.6T.
Panoramica e distribuzione nel settore dei moduli ottici 1.6T
Dopo aver chiarito la velocità, il formato di packaging e le principali tecnologie ottiche di 1.6T, la domanda successiva, più pratica, è: come tradurre queste tecnologie in forme di prodotto concrete? Le differenze nelle combinazioni tecnologiche e negli orientamenti progettuali hanno dato origine a vari tipi di moduli ottici 1.6T, ciascuno dei quali comporta compromessi in termini di consumo energetico, dissipazione del calore, distanza di trasmissione e costi. Comprendere queste forme di prodotto aiuta a cogliere in modo più intuitivo l'attuale direzione di sviluppo della tecnologia 1.6T.
Formati di prodotto dei moduli ottici e disposizione dei produttori
Dal punto di vista della distribuzione del mercato, diversi tipi di moduli ottici 1.6T corrispondono spesso a diversi scenari applicativi. Ad esempio, le soluzioni per interconnessioni a breve distanza e ad alta larghezza di banda enfatizzano la densità delle porte e la velocità, mentre gli scenari a media e lunga distanza si concentrano maggiormente sul consumo energetico e sulla stabilità della trasmissione. In base al rispettivo accumulo tecnologico e al posizionamento di mercato, i produttori principali mostrano layout differenziati nella pianificazione dei prodotti, sviluppando vari prodotti in parallelo, dalle interconnessioni a breve distanza ad alta densità alle soluzioni monomodali a basso consumo.
Questa distribuzione mostra chiaramente le scelte dei produttori nei percorsi tecnologici. Mostra anche che il mercato 1.6T è ancora in evoluzione, con diverse soluzioni ancora in fase di test.
Il ruolo complementare delle soluzioni via cavo
I cavi sono cruciali quanto i moduli ottici stessi nel sistema 1.6T. La progettazione di cavi in fibra o rame ad alta velocità influisce direttamente sulla larghezza di banda del sistema, sulla latenza del collegamento e sul consumo energetico complessivo. È evidente che alcuni produttori stanno sviluppando prodotti di cablaggio correlati a 1.6T per integrare i moduli ottici e fornire soluzioni di interconnessione più complete per diversi scenari.
Supporto chiave dai chip ottici upstream
La tecnologia dei chip ottici svolge un ruolo fondamentale nelle prestazioni complessive più a monte. Nella fase 1.6T, i modulatori ad alta velocità, le soluzioni di fotonica su silicio e i laser EML influiscono direttamente sulla larghezza di banda, sul consumo energetico e sulla distanza di trasmissione del modulo. I principali produttori di chip ottici stanno lanciando soluzioni per diversi scenari applicativi per supportare requisiti di interconnessione con specifiche più elevate attorno a questi componenti principali.
Dai chip ai moduli, e poi fino al coordinamento complessivo a livello di sistema, si è gradualmente formata una struttura di filiera industriale relativamente completa, che riflette anche la continua penetrazione della tecnologia 1.6T negli scenari di IA e calcolo ad alte prestazioni.
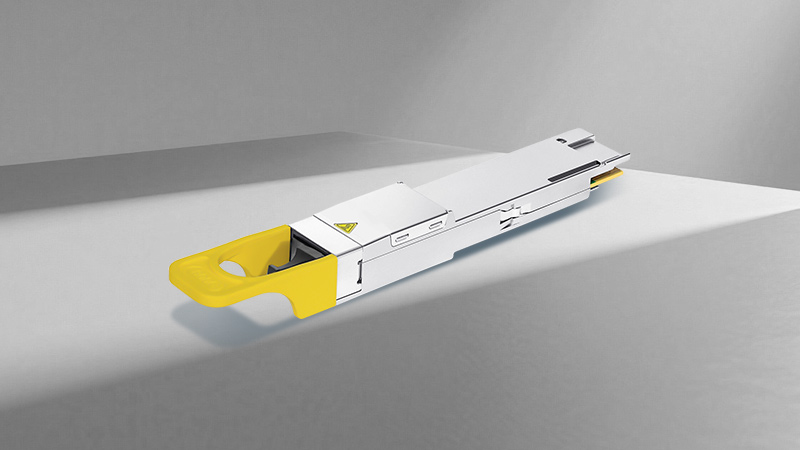
Gruppi principali di clienti per la domanda di 1.6T
Attualmente, le forze trainanti alla base dello sviluppo della potenza di calcolo 1.6T sono concentrate principalmente nei soggetti richiedenti potenza di calcolo rappresentati dai data center AI, e i sistemi di supercalcolo danno priorità alla densità di larghezza di banda e alle prestazioni in termini di latenza.
I richiedenti di potenza di calcolo, rappresentati dai grandi fornitori cloud e dalle piattaforme di IA, stanno aumentando continuamente i loro requisiti per l'interconnessione di rete. Aziende come OpenAI, Microsoft, Google, Meta, Amazon e operatori nazionali come Alibaba, Tencent e ByteDance stanno tutte aumentando continuamente i loro investimenti nella costruzione di infrastrutture di IA.
Ad esempio, i piani divulgati pubblicamente da Meta menzionano che i suoi data center IA di prossima generazione adotteranno una progettazione simile a un cluster a livello di rack, il che aumenterà significativamente la sua dipendenza dall'interconnessione ad alta velocità. Ad esempio, Microsoft e OpenAI stanno portando avanti la costruzione di piattaforme di calcolo su scala ultra-grande per l'addestramento di modelli di grandi dimensioni di prossima generazione, il che porterà quasi inevitabilmente all'introduzione di capacità di interconnessione con specifiche più elevate sul lato rete. Anche i cluster TPU di Google e il sistema di istanze corrispondente ai chip sviluppati internamente da AWS stanno costantemente aumentando le esigenze di larghezza di banda. Questi scenari forniscono essenzialmente uno spazio applicativo reale per 1.6T.
Nel complesso, questi clienti hanno un'esigenza molto diretta di elevata larghezza di banda e bassa latenza, che si traduce più facilmente in una pressione per aggiornare moduli ottici, cavi e chip correlati.
Tendenze future e sfide attuali
Direzione dell'evoluzione tecnologica
Le velocità più elevate rimangono chiaramente il tema principale. Mentre 1.6T viene gradualmente implementato, specifiche più elevate come 3.2T sono entrate nella fase di R&D. Il ritmo complessivo non ha rallentato, ma continua piuttosto ad avanzare per soddisfare la domanda sempre crescente di trasmissione dati.
La pressione è evidente anche in termini di costo. Le soluzioni con cavi in rame sono sempre state più economiche per le brevi distanze. Ciò ha costretto i produttori di moduli ottici a concentrarsi maggiormente sul controllo dei costi oltre che sulle prestazioni. La cosa più importante è "ridurre i costi senza influire notevolmente sulle prestazioni". Ciò include aspetti come rendere i processi più efficienti, gestire le catene di approvvigionamento e scegliere i migliori percorsi tecnologici.
Anche l'ambito di applicazione si sta gradualmente espandendo. Oltre ai data center tradizionali e agli scenari AI, i moduli ottici stanno iniziando a entrare nelle comunicazioni automobilistiche, nel 5G e in alcuni campi interdisciplinari più di nicchia. Le forme dei prodotti stanno diventando più diversificate e stanno gradualmente emergendo alcune soluzioni più integrate.
Impatto sul settore e ritmo di sviluppo
Man mano che il percorso tecnologico diventa più chiaro e la cooperazione nella catena di fornitura accelera, 1.6T non è solo un semplice nodo di aggiornamento della larghezza di banda, ma sta anche cambiando silenziosamente il panorama del settore. I produttori con accumulo tecnologico e capacità di produzione di massa hanno maggiori probabilità di ampliare il divario, e la concentrazione del mercato potrebbe aumentare ulteriormente. Allo stesso tempo, anche i componenti e i chip a monte saranno trainati. Il progresso di 1.6T pone requisiti più elevati sui componenti ottici chiave, il che a sua volta promuove progressi nelle tecnologie correlate. Questi cambiamenti si rifletteranno poi sul lato del sistema, come il ritmo di costruzione dei data center e l'implementazione delle applicazioni AI.
Al momento, 1.6T è ancora nella fase di transizione, passando dall'essere adottato da poche persone all'essere utilizzato da molte. Con la crescita del mercato, si prevede che questa specifica sarà utilizzata sempre di più nei prossimi anni, contribuendo a far evolvere ulteriormente la comunicazione ottica.
Rischi potenziali e incertezze
Pur riconoscendo il potenziale di crescita di 1.6T, alcuni rischi pratici non possono essere ignorati. Questi fattori influenzeranno, in una certa misura, la rapidità con cui la tecnologia avanzerà e quanto sarà redditizio il mercato.
Al momento, l'ecosistema, composto per lo più da soluzioni pluggable, è piuttosto stabile. Ma se nuove forme come CPO iniziano a essere utilizzate maggiormente, ciò potrebbe influenzare i percorsi tecnologici esistenti. Quando il settore cambia il proprio focus, gli investimenti e gli assetti della supply chain dovranno essere adeguati. Questi cambiamenti spesso avvengono rapidamente e influenzano direttamente il settore.
Con l'aumento dei produttori partecipanti, la pressione sui prezzi è quasi inevitabile. Facendo riferimento al mercato 800G esistente, i prezzi sono diminuiti anno dopo anno. I prezzi 1.6T sono attualmente ancora relativamente alti, ma con l'aumento della capacità produttiva e della scala, un calo dei prezzi è solo una questione di tempo, e la concorrenza tra i produttori si intensificherà di conseguenza.
A livello dei componenti chiave, alcuni chip ottici di fascia alta dipendono ancora da fornitori esterni, come i componenti correlati a 200G PAM4. Le fluttuazioni dell'ambiente esterno potrebbero influire sul lato dell'offerta, esercitando pressione sui tempi di consegna e sul controllo dei costi.
Il mercato attuale dipende molto da pochi grandi clienti, in particolare dai grandi fornitori cloud in Nord America. I cambiamenti nel modo in cui questi clienti acquistano prodotti o nell'ambiente esterno potrebbero far aumentare e diminuire notevolmente il numero di ordini. Ciò influirebbe direttamente sull'efficienza con cui i produttori svolgono il loro lavoro.
Conclusione
Con l'aumento della scala dell'addestramento e dell'inferenza AI, crescono anche le esigenze di larghezza di banda ed efficienza energetica nei data center hyperscale. I moduli ottici 1.6T stanno gradualmente diventando un nodo chiave nel sistema di interconnessione ottica di nuova generazione. Dal punto di vista dell'evoluzione tecnologica, il settore sta cercando di trovare un nuovo equilibrio tra velocità più elevate, minore consumo energetico e costi, concentrandosi su OSFP-XD, CPO e integrazione della fotonica del silicio.
A giudicare dal ritmo di implementazione, nei prossimi due o tre anni, con la stabilizzazione della tecnologia e l'accelerazione della capacità produttiva, si prevede che 1.6T vedrà una rapida implementazione nei cluster AI, nei data center cloud e negli scenari di calcolo ad alte prestazioni. La tendenza generale è piuttosto chiara—non è solo una naturale continuazione di 800G, ma anche una scelta realistica per realizzare interconnessioni ad alta larghezza di banda nell'era dell'AI.
Il vero spartiacque potrebbe non essere "chi lo costruisce per primo," ma piuttosto chi riesce a controllare prestazioni, costi e scala entro un intervallo relativamente ragionevole. A questo proposito, produttori come QSFPTEK stanno già implementando moduli ottici 1.6T e prodotti di interconnessione correlati, cercando di trovare un equilibrio più adatto tra connettività ad alta larghezza di banda e costruzione dell'infrastruttura per supportare la continua espansione delle successive piattaforme di calcolo AI.


Condividi
