


1.6Tトランシーバー:市場動向、推進要因、将来の機会
著者 Moore
日付 04/17/2026

AIおよび機械学習モデルが成長し続けるにつれて、データセンターにおける高速接続の必要性が高まっています。NVIDIA GB200 NVL72を例に挙げると、単一GPUのスループットは毎秒約8000億ビットに達し、ネットワークへの負荷が大幅に増大します。
これほど多くの処理が行われると、従来のネットワーク構造では大規模なデータ通信を安定して処理できないことがよくあります。帯域幅がコンピューティング能力の向上に追いつかない場合、ボトルネックが発生して効率が低下する可能性があります。ネットワーク帯域幅も拡大する必要があります。これにより、1.6Tのような、より高速な接続ソリューションを利用しやすくなります。
1.6T開発の推進要因
大規模モデルとハイパースケールデータセンターの継続的な拡大に伴い、1.6T関連製品は大きな成長期を迎えています。その中でも、1.6T光モジュールは次世代コンピューティングインフラストラクチャの重要なコンポーネントになりつつあります。その発展は単一の要因によって推進されているのではなく、複数の要因の組み合わせによるものです。
増大するAIコンピューティング能力の需要
大規模なトレーニングおよび推論シナリオでは、必要とされる計算能力の水準が絶えず高まり、それに伴ってネットワーク帯域幅の需要も増加しています。次世代AIサーバーを例に挙げると、単一システムにおける高速光インターコネクトの需要は非常に高い水準に達しています。例えば、極限構成のNVIDIA GB200サーバーでは、数十個の1.6T光モジュールが必要になる場合があります。この規模の導入が、業界のサプライチェーンを直接牽引しています。
データセンターアーキテクチャの継続的なアップグレード
クラウドベンダーはAIデータセンターへの投資を拡大し続けており、それによってネットワークアーキテクチャ全体で使用される帯域幅が増加しています。技術が進歩するにつれて、 1.6T光モジュール は、特に大規模なAIクラスターやネットワークのアップグレードにおいて、不可欠なコンポーネントになりつつあります。
市場は加速成長の段階に入りつつあります
市場の観点から見ると、データ通信用光モジュールの全体的な市場規模は成長段階に入っています。世界市場規模は過去数年間にわたって拡大を続けており、今後数年間も高い成長率を維持すると予想されています。特に1.6T分野では、需要も急速に増加しており、短期的には数百万規模に達し、市場価値もそれに伴って成長すると予想されています。一部の予測モデルでは、この規模がさらに拡大する可能性さえ示されており、力強い成長の可能性を実証しています。
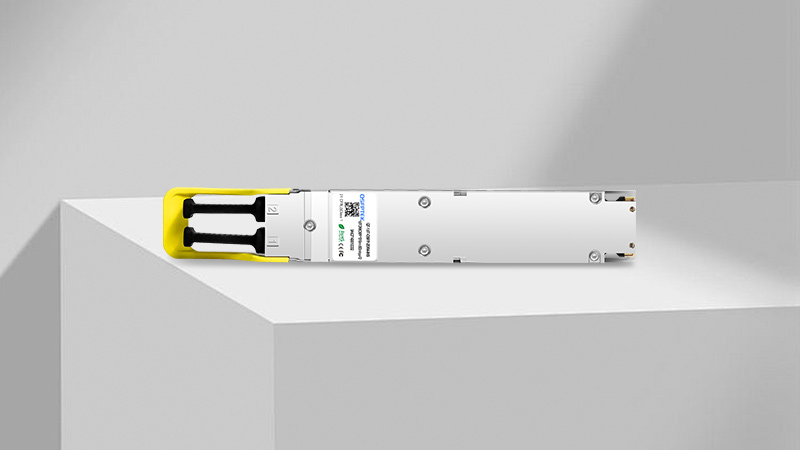
1.6Tテクノロジーの概要
AI、機械学習、高性能コンピューティングは、帯域幅とレイテンシ要件の限界を継続的に押し広げています。その結果、1.6Tインターコネクトは「オプションのアップグレード」から、進化の明確な方向性へと変化しました。しかし、帯域幅を倍増させることは、消費電力、放熱、デバイス統合にも新たな圧力をもたらします。
伝送速度と変調方式
基本パラメータの観点では、1.6Tは合計帯域幅1600Gbpsに相当します。現在、主流の実装方式はチャネルあたり200Gを中心としており、8本の並列パスを使用して帯域幅全体を束ねています(8×200G)。これは、200G/laneが現段階で重要な技術ノードになりつつあることも意味します。
パッケージ形態
モジュールのフォームファクターは大きく異なります。OSFP-XDはサイズが大きいため、放熱および構造設計の自由度が高く、より複雑なDSPsや光学エンジンを搭載できます。現在、主流の地位を占めており、1.6Tによってもたらされる高消費電力の問題に対処するための最適なソリューションです。
比較すると、QSFP-DDはこの速度では苦戦しています。サイズの制約により、消費電力と放熱の面で余裕が小さく、現在は主にいくつかの短距離シナリオで検討されており、全体的な応用の見通しはやや不透明なままです。
光技術ロードマップの進化
中距離および長距離伝送シナリオでは、シングルモードソリューションが依然として主流であり、コア技術は主にEMLと シリコンフォトニクス (SiPh)。より成熟したソリューションであるEMLには安定性の面で利点がある一方、シリコンフォトニクスは集積化、消費電力、潜在的なコスト管理の面でより大きな可能性を秘めており、そのため大手メーカーにとって重要な投資分野となっています。
一方、技術も進歩しています。これらの技術には、次のようなものがあります LPO (リニア・ダイレクトドライブ光モジュール)およびCPO(共同パッケージ化光学)。LPOはすでに理論から実用へと移行し始めていますが、CPOはまだ初期段階にあり、今後数年で徐々にパイロットプログラムに導入される見込みです。これらの技術が、1.6T時代における消費電力と帯域幅の重要なバランスに対処するために設計されていることは明らかです。
1.6T光モジュールの概要と業界分布
Having、1.6Tの速度、パッケージ形態、主要な光技術を明確にしたところで、次により実践的な問題となるのは、これらの技術を具体的な製品形態にどう落とし込むかということです。技術の組み合わせや設計上の重点の違いにより、さまざまな種類の1.6T光モジュールが生まれ、それぞれが消費電力、放熱、伝送距離、コストの間でトレードオフを行っています。これらの製品形態を理解することで、1.6T技術の現在の発展方向をより直感的に把握できます。
光モジュールの製品形態とメーカーの配置
市場流通の観点から見ると、異なる種類の1.6T光モジュールは、多くの場合、それぞれ異なる用途に対応しています。たとえば、短距離・高帯域幅の相互接続向けソリューションではポート密度と速度が重視される一方、中距離および長距離の用途では消費電力と伝送の安定性がより重視されます。主流メーカーは、それぞれの技術的蓄積と市場での位置付けに基づき、製品計画において差別化された展開を行い、高密度の短距離相互接続から低消費電力のシングルモードソリューションまで、さまざまな製品を並行して開発しています。
この分布は、メーカー各社が選択した技術経路を明確に示しています。また、1.6T市場は依然として変化の途上にあり、さまざまなソリューションが引き続き試されていることも示しています。
ケーブルソリューションの補完的な役割
1.6T システムでは、ケーブルは光モジュール自体と同じくらい重要です。高速ファイバーまたは銅線ケーブルの設計は、システム帯域幅、リンク遅延、全体の消費電力に直接影響します。一部のメーカーが、光モジュールを補完し、さまざまなシナリオに向けてより完全な相互接続ソリューションを提供するために、1.6T 関連のケーブル製品を開発していることは明らかです。
アップストリーム光チップによる主要なサポート
光チップ技術は、より上流の全体的な性能において基本的な役割を果たします。1.6T段階では、高速変調器、シリコンフォトニクスソリューション、EMLレーザーが、モジュールの帯域幅、消費電力、伝送距離に直接影響します。主要な光チップメーカーは、これらのコアコンポーネントを中心に、より高仕様の相互接続要件をサポートするため、さまざまなアプリケーションシナリオ向けのソリューションを発表しています。
チップからモジュール、さらにシステムレベルでの全体的な連携に至るまで、比較的完全な産業チェーン構造が徐々に形成されており、これはAIおよび高性能コンピューティングのシナリオにおいて1.6T技術が継続的に浸透していることも示しています。
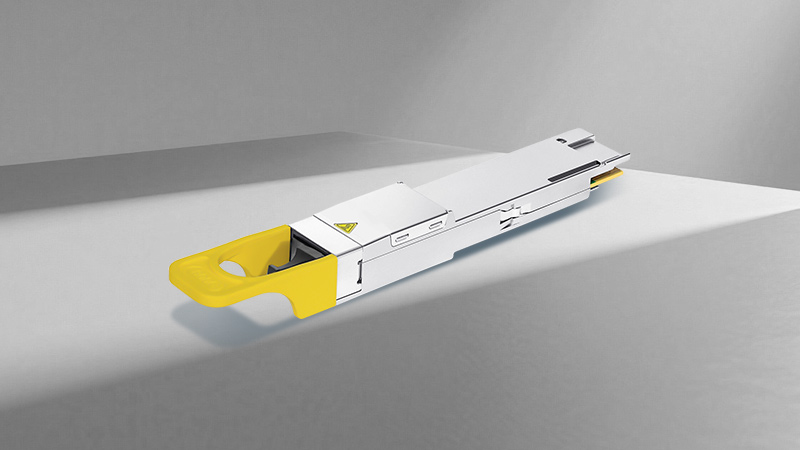
1.6T需要の中核顧客グループ
現在、1.6Tコンピューティングパワーの発展を牽引する原動力は、主にAIデータセンターに代表されるコンピューティングパワー需要者に集中しており、スーパーコンピューティングシステムでは帯域幅密度とレイテンシ性能が優先されています。
大手クラウドベンダーやAIプラットフォームに代表されるコンピューティング能力の需要者は、ネットワーク相互接続に対する要件を継続的に引き上げています。OpenAI、Microsoft、Google、Meta、Amazonなどの企業に加え、Alibaba、Tencent、ByteDanceといった国内企業も、AIインフラ構築への投資を継続的に拡大しています。
例えば、Metaが公表している計画では、次世代AIデータセンターにラックレベルのクラスタ型設計を採用するとされており、高速相互接続への依存度が大幅に高まります。例えば、MicrosoftとOpenAIは次世代の大規模モデルをトレーニングするための超大規模コンピューティングプラットフォームの構築を進めており、これによりネットワーク側には、ほぼ確実に、より高い仕様の相互接続機能が導入されることになります。GoogleのTPUクラスタやAWSの自社開発チップに対応するインスタンスシステムも、帯域幅の需要を絶えず押し上げています。これらのシナリオは、実質的に1.6Tの実用的な応用分野を提供します。
全体として、これらの顧客には高帯域幅と低遅延に対する非常に直接的なニーズがあり、それが光モジュール、ケーブル、関連チップのアップグレードへの圧力に最も直結しやすくなっています。
将来の動向と現在の課題
技術進化の方向性
高速化が引き続き明確な主要テーマです。1.6Tが段階的に導入される一方で、3.2Tなどのより高い仕様はR&D段階に入っています。全体的なペースは鈍化しておらず、増え続けるデータ伝送需要に対応するため、むしろ進展を続けています。
コスト面でも圧力が顕著です。短距離では、銅線ケーブルのソリューションの方が常に安価でした。そのため、光モジュールメーカーは性能だけでなく、コスト管理にも一層注力せざるを得なくなっています。最も重要なのは、「性能に大きな影響を与えずにコストを削減する」ことです。これには、プロセスの効率化、サプライチェーンの管理、最適な技術ルートの選択などが含まれます。
適用範囲も徐々に拡大しています。従来のデータセンターやAIシナリオに加え、光モジュールは自動車通信、5G、さらに一部のニッチな学際分野にも進出し始めています。製品形態はより多様化し、より統合されたソリューションも徐々に登場しています。
業界への影響と発展のペース
技術的な道筋が明確になり、サプライチェーンの連携が加速するにつれて、1.6Tは単なる帯域幅アップグレードの節目にとどまらず、業界構造を静かに変えつつあります。技術の蓄積と量産能力を備えたメーカーは、より優位性を広げやすく、市場集中度がさらに高まる可能性があります。同時に、上流のコンポーネントやチップも成長を促されます。1.6Tの進展により、主要な光コンポーネントに対する要求が高まり、それが関連技術の飛躍的進歩を促進します。さらに、こうした変化は、データセンター建設のペースやAIアプリケーションの導入など、システム側にも波及します。
現在、1.6Tはまだ移行段階にあり、一部の人々による採用から、多くの人々による利用へと移りつつあります。市場の成長に伴い、今後数年間でこの仕様はますます広く利用されるようになり、光通信のさらなる進化に貢献すると期待されています。
潜在的なリスクと不確実性
1.6Tの成長可能性が認識される一方で、いくつかの現実的なリスクも無視できません。これらの要因は、技術の進歩の速さや市場の収益性にある程度影響を及ぼします。
現在、主にプラガブルソリューションで構成されているエコシステムは、かなり安定しています。しかし、CPOのような新しい形態がより広く採用されるようになると、既存の技術路線に影響を与える可能性があります。業界の重点が変化すれば、投資やサプライチェーンの配置を調整する必要があります。こうした変化はしばしば急速に起こり、業界に直接影響を及ぼします。
参入メーカーの増加に伴い、価格圧力はほぼ避けられません。既存の800G市場を見ると、価格は年々下落しています。1.6Tの価格は現在も比較的高い水準にありますが、生産能力の拡大と規模の拡大により、価格下落は時間の問題であり、それに伴ってメーカー間の競争も激化するでしょう。
主要コンポーネントのレベルでは、200G PAM4関連コンポーネントなど、一部のハイエンド光チップは依然として外部サプライヤーに依存しています。外部環境の変動が供給面に影響を及ぼし、納期管理やコスト管理に圧力がかかる可能性があります。
現在の市場は、少数の大口顧客、特に北米の大手クラウドプロバイダーに大きく依存しています。こうした顧客の購買方法や外部環境の変化により、注文数が大幅に増減する可能性があります。これは、メーカーの業績に直接影響します。
結論
AIのトレーニングと推論が大規模化するにつれて、ハイパースケールデータセンターにおける帯域幅とエネルギー効率への要求も高まっています。1.6T光モジュールは、次世代光インターコネクトシステムの重要なノードになりつつあります。技術進化の観点から、業界はOSFP-XD、CPO、シリコンフォトニクス統合に重点を置き、より高速、より低消費電力、コストの間で新たなバランスを見いだそうとしています。
導入ペースから判断すると、今後2~3年で、技術が安定し生産能力が加速するにつれて、1.6TはAIクラスター、クラウドデータセンター、高性能コンピューティングのシナリオで急速に導入されると予想されます。全体的な傾向は非常に明確です—これは800Gの自然な継続であるだけでなく、AI時代に高帯域幅インターコネクトを実現するための現実的な選択でもあります。
真の分水嶺は「誰が最初に構築するか」ではなく、比較的妥当な範囲内で性能、コスト、規模を制御できるのは誰か、という点にあるのかもしれません。この点において、QSFPTEKのようなメーカーはすでに1.6T光モジュールおよび関連する相互接続製品の展開を進めており、後続のAIコンピューティングプラットフォームの継続的な拡張を支えるため、高帯域幅接続とインフラ構築の間でより適切なバランスを見いだそうとしています。


共有
